


Hushållen har länge pressats av stigande kostnader för sina bostäder. Nu kan dock en lättnad vara på väg: Regeringen säger sig vilja föreslå sänkta amorteringskrav nästa vecka.
Svenska hushåll har haft det svårt under senare år. De har fått se sina tillgångar krympa genom inflation, men också tvingats att betala allt mer ränta för sina högt belånade bostäder.
Inflationen är dock på väg ned och några räntesänkningar har redan kunnat upplevas som en viss lättnad och nu kommer ännu ett besked som kan uppfattas som en befrielse för många: Lättnader i amorteringskraven.
Wykman: Regeringen föreslår lättnader i amorteringkraven
Finansmarknadsminister Niklas Wykman säger i Ekots lördagsintervju att regeringen kommer att föreslå lättnader i amorteringskraven.
Förslaget är inte lika långtgående som det Moderaterna föreslog i valrörelsen, vilket innebar en fullständig paus för amorteringar. Wykman motiverar det med att andra åtgärder åstadkommer samma sak.
– Vi kunde, som vi bedömde det, snabbare och effektivare stötta familjerna med att ta ner skatter, höja vissa bidrag och få direkt inverkan brett i människors ekonomi där det behövdes mest. Rätt eller fel har väljarna möjlighet att ta ställning till nästa gång, säger Wykman.
Pettersson: Endast en tillfällig lindring
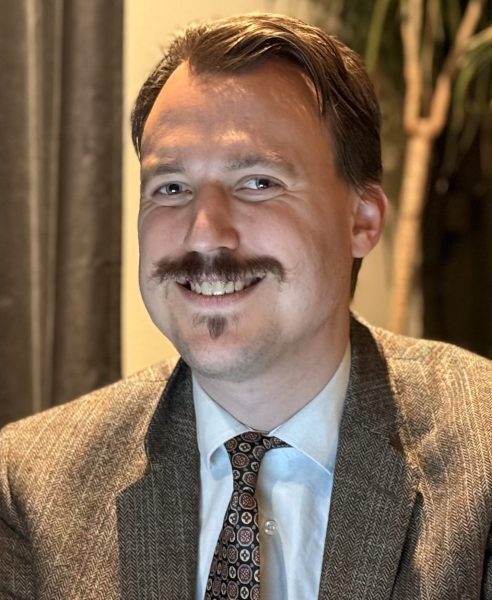
Vi har talat med skribenten Simon O. Pettersson, som bland annat är medarbetare i Frihetsnytt och som under längre tid intresserat sig för bostadsmarknaden, om vad han anser om förslaget.
– Visst ger förslaget tillfällig lindring, men det riskerar att i längden göra att hushållen sjunker ned ytterligare i ränteslaveri och ofrihet, då det lär driva upp bostadspriserna ytterligare, säger han.
– Bostadspriserna drivs på av att bankerna inte regleras tillräckligt, utan tillåts att ständigt skapa pengar genom att utställa nya krediter. Samtidigt gör invandring att det blir extremt viktigt var man bor, på ett sätt som det annars inte skulle vara. De flesta som kan försöker att betala sig bort från mångkulturen. En verklig lösning på problemet måste därför innefatta såväl bankreglering som återvandring, menar han vidare.


Det uppmuntrar till mer belåning …
Det gäller att få fart på konsumtionen så att vi slipper fler konkurser och att folk kan skaffa sig en inkomst. Bra förslag.
Trist att vi i de flesta fall har en regering som försämrar för svenskar. Men då o då kommer det iaf ett förslag på en ljusglimt. O det händer att den genomförs också.
Ta bort skatten på pensionerna.
Annars drar jag ifrån Landet.
Om du skriver ut dig från folkbokföringen sänks pensionen ytterligare.
Det här är bara att folk kommer att bli ännu mera skuldsatta och aldrig fria från lånefällan.Räntan är redan låg och ändå så kan folk inte amortera måste vara något stort fel i samhället.Jag hade 16% på mina bolån på 80-talet och orkade även med amortering så numera är jag skuldfri känns skönt.
Dom låga räntorna, t.o.m minusräntor, visar att det monetära systemet nu närmar sig skuldmättnad (ett ord som ingen vill kännas vid, finns inte i SAOL) dvs allt mer av bankernas nyskapade krediter går å till att betala ränta på tidigare lån. Hela kreditsystemet kommer med matematisk säkerhet att krascha. Jämför ”kedjebrev”
Ja..skuldfri är bäst.
Och att ha lån är mycket osäkert för oss patrioter. Som vi vet kan en bank –plötsligt bara avsluta kontot.
problemet är att priserna är mycket högre. dessa förslag lättar nj men försämrar på sikt. folk kommer bara ta större lån.
Ta hellre bort räntorna, bankerna tjänar ändå ohemult med pengar på kontokortshanteringen.
”På säljsidan tar man en rejäl slant för varje transaktion, så kallad kortinlösen, med en viss procentandel av köpbeloppet och ofta också en fast avgift per transaktion. På grund av konkurrensen har den rörliga kostnaden idag sjunkit till runt 1 procent av köpbeloppet, men det betyder fortfarande att om du handlar för 1 000 kronor i en butik så tar banken 10 kronor – bara för att förmedla betalningen.
Det kanske är denna del, säljarens avgift, som är det mest kontroversiella – att en försäljning där kunden betalar med kreditkort blir avsevärt dyrare för butiken än en kontant betalning. Det är något som kunderna sällan tänker på och kanske inte ens känner till. Bankerna försökte faktiskt från början att helt tysta ned detta faktum”
https://www.nyatider.nu/lang-vag-till-betalningar-utan-kontanter-banker-driver-pa/
Återinför guldmyntfoten… (googla)
Sänkta amorteringskrav ska vi inte ha! ”Den som är satt i skuld är inte fri!”
Att sänkta amorteringskraven är som att kissa på sig, först blir det varmt för att en kort tid senare blir värre än vad det var från början.
Att staten vill lösa sina problem med att låta folket sitta fast i skulder är inte frihet.
För att få fart på hjulen ska man istället göra det mer lönsamt att arbeta och sänka skatter samt förbättra villkoren för småföretagandet.
Staten gör det här för att låsa in folk i systemet du kan inte göra dig fri utan är tvungen att slava tills du dör.
rimligtvis borde man betala av sitt lån på 30 år istället för 50 så mam har en möjlighet att sitta lite säkert lagom till man slutar arbeta…