


Enligt statistiska centralbyrån (SCB) var inflationstakten enligt bägge inflationsmåtten (KPI och KPIF) lägre i september än månaden innan. Det är framförallt lägre drivmedelspriser som bidragit till minskningstakten, vilken i sin tur bäddar för fler styrräntesänkningar från Riksbanken. Sänkningar som behövs för den pressade svenska ekonomin och folks plånböcker.
En nedåtgående trend

Inflationstakten i september fortsatte att falla ytterligare från augusti. Enligt KPI1 låg den på 1,6 procent under månaden, att jämföra med 1,9 procent i augusti.
Enligt det andra måttet, KPIF2, var inflationstakten 1,1 procent i september (i årstakt), vilket kan jämföras med augusti månads 1,1 procent.
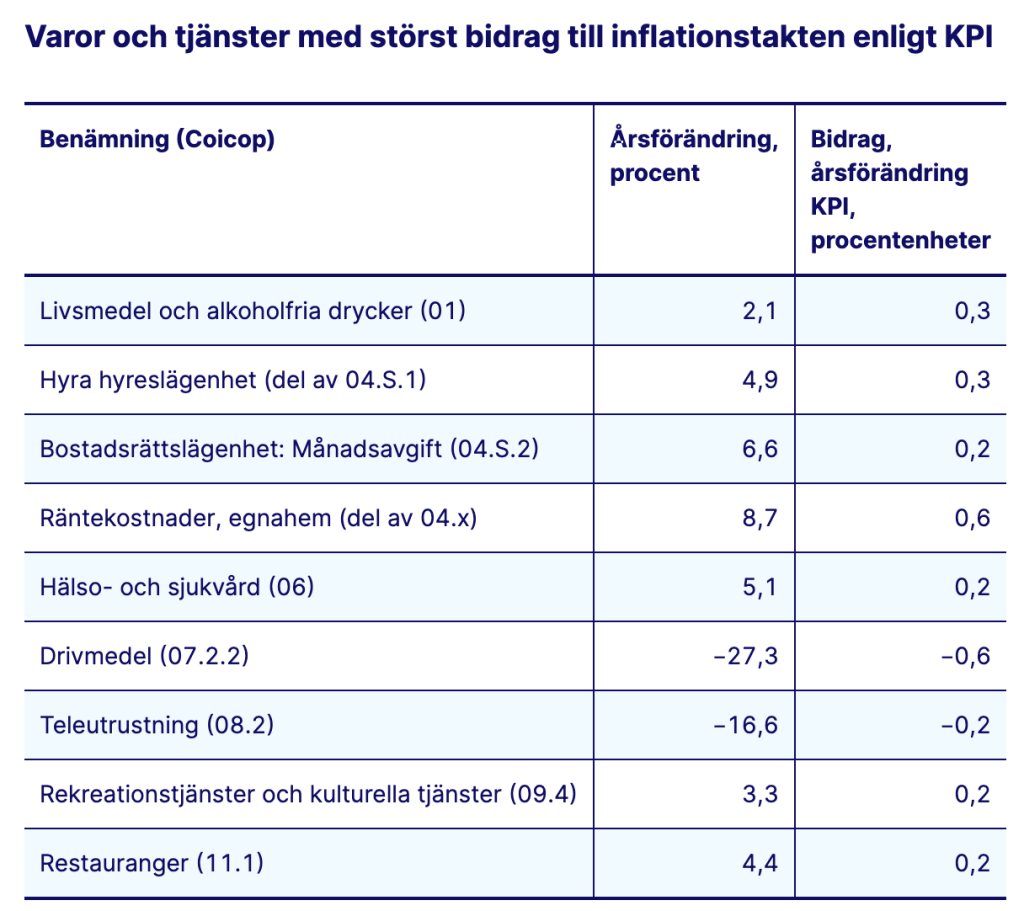
SCB:s prisstatistiker, Filip Hellberg, skriver i pressmeddelandet att den sjunkande inflationstakten i september främst förklaras av de lägre drivmedelspriserna under månaden. Därtill har prisminskningar för teleutrustning, räntor3 och transporter (biluthyrning och utrikes flygresor) bidragit till minskningen.
Däremot har prisuppgångar funnits inom framförallt livsmedel, alkoholfria drycker, kläder och el, liksom för inventarier, hushållsvaror, och tjänster inom rekreation och kultur.
Goda nyheter för plånboken
Att inflationstakten fortsätter nedåt och fortfarande är långt under Riksbankens inflationsmål på två procent, bådar gott för såväl samhällsekonomin som för folks plånböcker.
Förutom att priserna ökar i betydligt långsammare takt än under fjolåret, innebär en fortsatt låg inflationstakt att Riksbanken (mest sannolikt) genomför ytterligare styrräntesänkningar under de två nästkommande Riksbanksmötena4.
Sänkningarna innebär att räntekostnaderna för bolånetagare blir lägre (då bankernas räntor följer riksbankens styrränta), samt att de räntekänsliga delarna av samhällsekonomin får förnyad fart. I synnerhet inom bygg – och fastighetssektorn men även detaljhandeln och besöksnäringen påverkas positivt när folk får mer pengar i plånboken.
Fakta (Varor och tjänster som bidragit mest):
- KPI är det mått som bäst återspeglar inflationen, dvs konsumenternas kostnader, medan KPIF utgör ett bättre beslutsunderlag till Riksbanken. [↩]
- Skillnaden mellan KPI och KPIF är att hushållens boräntor (räntesatsindexet) i KPI hålls konstant i KPIF (Konsumentprisindex med fast ränta). KPIF är därför, på samma sätt som KPI, ett brett index som representerar vanliga inköp. [↩]
- Även om räntekostnaderna sjönk mellan augusti och september har de fortsatt att öka jämfört med september under föregående år (2023). [↩]
- Riksbankens sista penningpolitiska möten för i år, äger rum den 6 november och 18 december. [↩]


